
THỨ SÁU 25/7/2025 11:18
Hỏi:
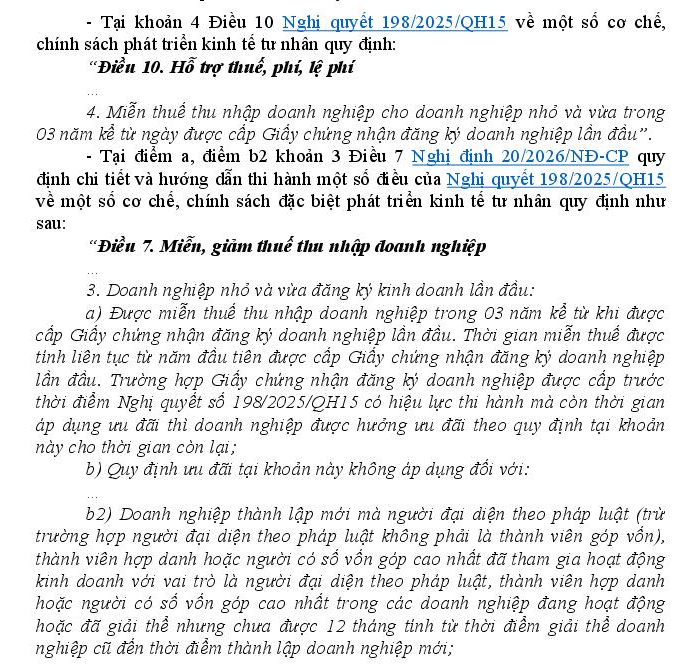
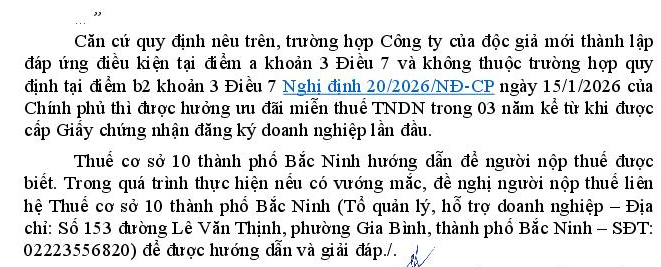
**V/v: Hỏi về việc áp dụng liên tiếp ưu đãi thuế TNDN theo Nghị định 141/2026/NĐ-CP và Nghị định 20/2026/NĐ-CP** Kính gửi Bộ Tài chính và Cục Thuế, Tôi dự kiến thành lập công ty TNHH hai thành viên trở lên vào cuối năm 2026, thuộc đối tượng doanh nghiệp nhỏ và vừa, với cơ cấu góp vốn như sau: - Thành viên thứ nhất: góp 60%, là người đại diện theo pháp luật, lần đầu thành lập doanh nghiệp. - Thành viên thứ hai: góp 40%, đồng thời sở hữu 75% một doanh nghiệp khác. Doanh nghiệp này không phát sinh doanh thu năm 2025 và 2026, nhưng đang hoàn thiện các hồ sơ quyết toán thuế còn thiếu. Công ty mới dự kiến có tổng doanh thu năm 2026 không quá 1 tỷ đồng. Kính đề nghị Quý cơ quan hướng dẫn: 1. Công ty mới có được áp dụng miễn thuế TNDN năm 2026 theo Điều 2 Nghị định 141/2026/NĐ-CP hay không, trong trường hợp doanh nghiệp liên kết đáp ứng điều kiện doanh thu? 2. Nếu công ty được miễn thuế năm 2026 theo Nghị định 141, thì có được đăng ký bắt đầu hưởng 3 năm miễn thuế TNDN theo khoản 5 Điều 7 Nghị định 20/2026/NĐ-CP từ năm 2027 đến hết năm 2029 không? 3. Việc áp dụng hai chính sách trong các kỳ tính thuế liên tiếp có vi phạm quy định lựa chọn ưu đãi và thực hiện ổn định tại khoản 4 Điều 7 Nghị định 20/2026/NĐ-CP không? 4. Nếu được áp dụng, công ty cần thực hiện thủ tục đăng ký và kê khai như thế nào? Kính đề nghị Quý cơ quan hướng dẫn cụ thể, viện dẫn căn cứ pháp lý để doanh nghiệp thực hiện đúng quy định. Trân trọng cảm ơn!
27/10/2026
Trả lời:


Gửi phản hồi: