THỨ SÁU 25/7/2025 11:18
Hỏi:
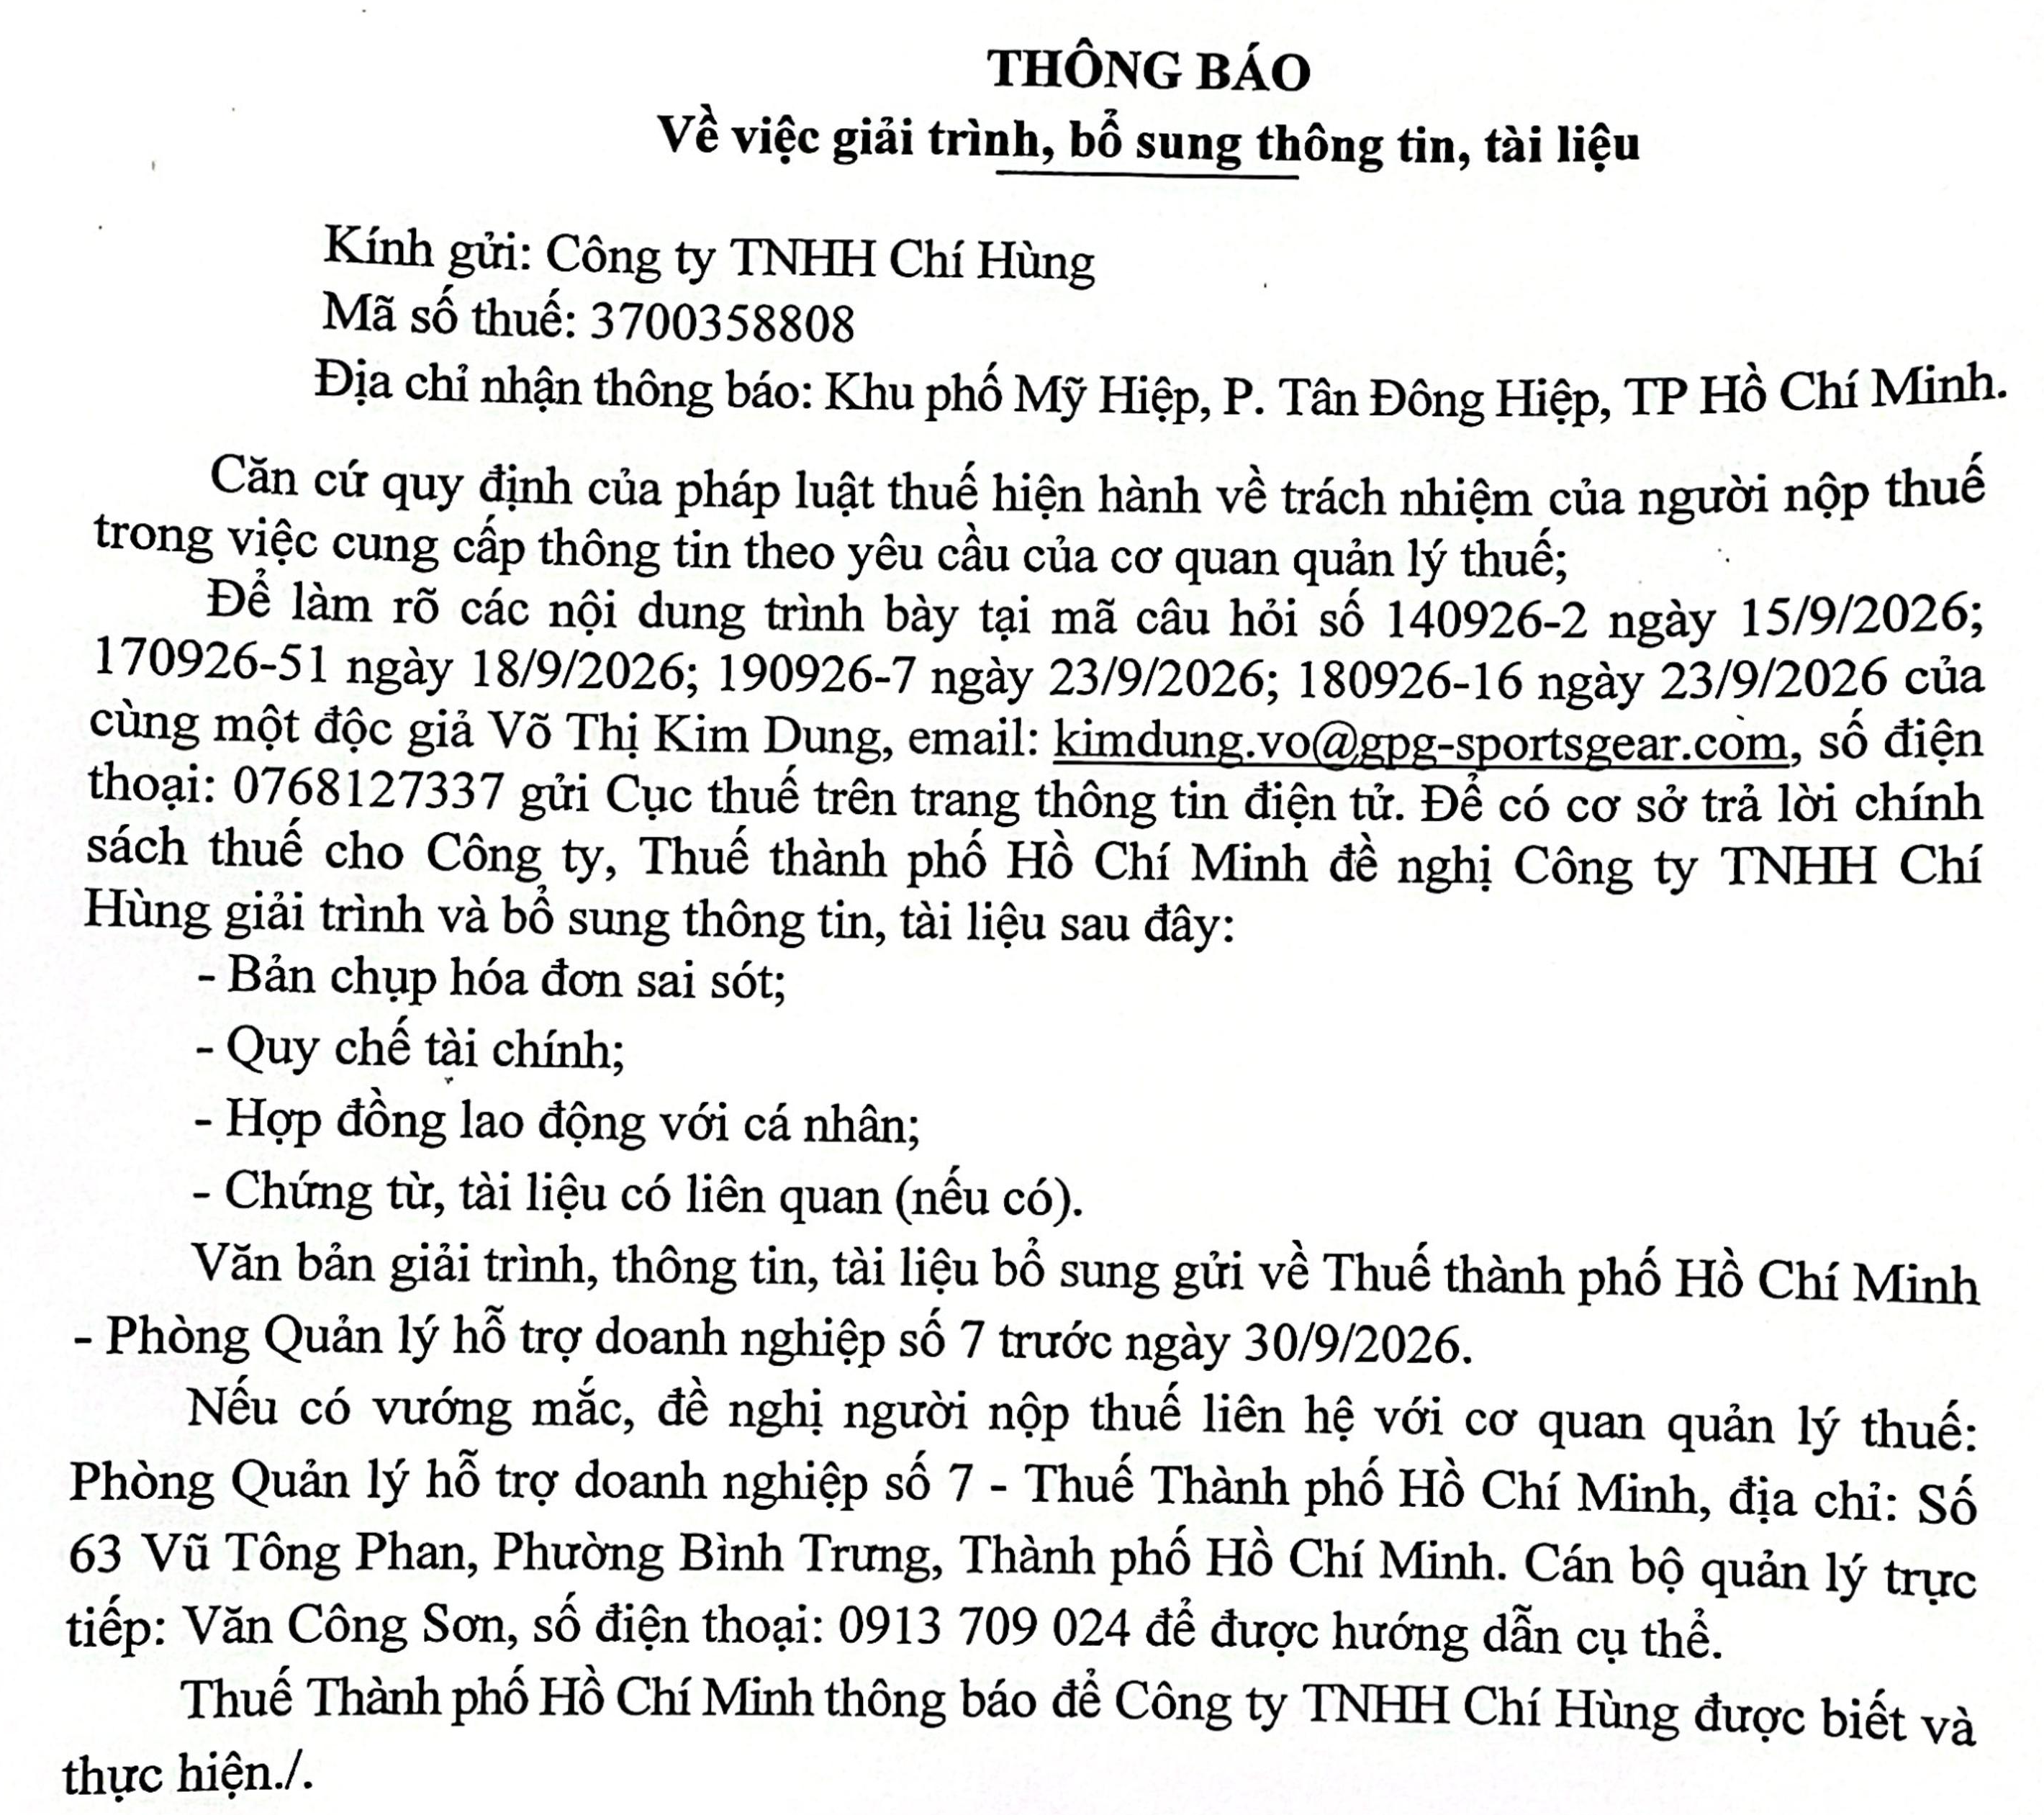
Chúng tôi xin trình bày và xin ý kiến hướng dẫn của Quý Cục Thuế về một vướng mắc phát sinh thực tế tại doanh nghiệp như sau: Trong quá trình vận hành, Công ty có phát sinh trường hợp người lao động thực hiện ca làm thêm giờ từ 16h30 đến 18h00 (đủ 1.5 giờ/ngày). Trong suốt khoảng thời gian làm thêm giờ này, người lao động làm việc liên tục, không có thời gian ngừng việc để nghỉ ngơi. Công ty thực hiện chấm công làm thêm giờ, và chi trả khoản phụ cấp tiền ăn 7.500 đồng/ngày này cho người lao động cùng với kỳ lương. Và khoản tiền ăn này có quy định trong Thỏa ước lao động tập thể của Công ty như sau: "Nếu người lao động làm thêm 1.5 giờ trong 1 ngày thì Công ty bồi dưỡng tiền ăn giữa ca". Nội dung vướng mắc xin ý kiến hướng dẫn: Do có các quan điểm khác nhau về tính liên tục của ca làm việc, Công ty kính mong Quý Cục Thuế hướng dẫn rõ các nội dung sau: • Vấn đề 1 (Thuế TNCN): Khoản phụ cấp tiền ăn bồi dưỡng cho ca làm thêm giờ (mức 7.500 đồng/ngày) nêu trên của Công ty bản chất có được tính là khoản phụ cấp ăn giữa ca, ăn tăng ca hay không? Khoản tiền này có được áp dụng chính sách miễn thuế TNCN (loại trừ khỏi thu nhập chịu thuế TNCN) theo tổng hạn mức quy định tại Nghị định 253/2026/NĐ-CP (tối đa 1.200.000 đồng/tháng) hay không? Việc người lao động làm việc liên tục không nghỉ giữa giờ từ 16h30 đến 18h00 có ảnh hưởng đến điều kiện miễn thuế của khoản phụ cấp này không? • Vấn đề 2 (Thuế TNDN): Khoản chi bồi dưỡng tiền ăn tăng ca 7.500 đồng/ngày này có được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN của doanh nghiệp hay không, khi Công ty đã đảm bảo có đầy đủ Bảng chấm công tăng ca, Chứng từ chi tiền hợp pháp? Kính mong Quý Cục Thuế xem xét và hướng dẫn để doanh nghiệp thực hiện đúng theo quy định của pháp luật. Xin trân trọng cảm ơn./.
06/10/2026
Trả lời:


Gửi phản hồi: