THỨ SÁU 25/7/2025 11:18
Hỏi:
Công ty Cổ phần Truyền thông Giải trí và Thương mại AIRO (MST 0319053831, nộp thuế GTGT theo phương pháp khấu trừ) ngày 24/9/2026 mua gói phần mềm AI "Magnific Pro" trên website của Magnific AI, S.L.U. (Tây Ban Nha, không có cơ sở thường trú tại Việt Nam). Hai bên không ký hợp đồng bằng văn bản, Công ty chỉ chấp nhận điều khoản trực tuyến và thanh toán bằng thẻ của công ty. Hóa đơn ghi giá chưa thuế 215 EUR, thuế "VAT/CIT 15%" 32,25 EUR, tổng 247,25 EUR, kèm MST tại Việt Nam của nhà cung cấp là 9000000905. Theo Điều 40 Nghị định 252/2026/NĐ-CP và Điều 30 Thông tư 89/2026/TT-BTC, từ 01/7/2026 bên Việt Nam dường như có nghĩa vụ khấu trừ, nộp thay trước nhà cung cấp nước ngoài. Công ty đề nghị hướng dẫn: Công ty có phải khấu trừ, khai, nộp thay thuế GTGT 10% và TNDN 5% cho giao dịch trên không, khi nhà cung cấp đã có MST tại Việt Nam và đã thu thuế trên hóa đơn? Mua dịch vụ trên website riêng của nhà cung cấp, chấp nhận điều khoản trực tuyến, được xác định là "giao dịch trên nền tảng thương mại điện tử" (Điều 43 NĐ 252) hay "giao dịch khác" (Điều 30 TT 89)? Nếu Công ty phải nộp thay thì xử lý thế nào khoản thuế nhà cung cấp đã thu để tránh nộp trùng? Nếu Công ty không phải nộp thay thì toàn bộ 247,25 EUR có được tính vào chi phí được trừ khi tính thuế TNDN không? Khoản GTGT nhà cung cấp đã thu có được khấu trừ đầu vào không?
06/10/2026
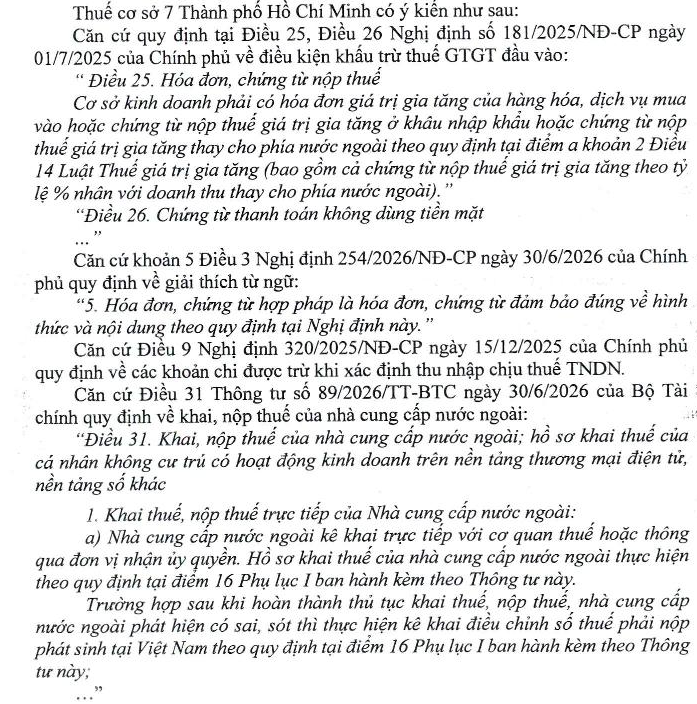
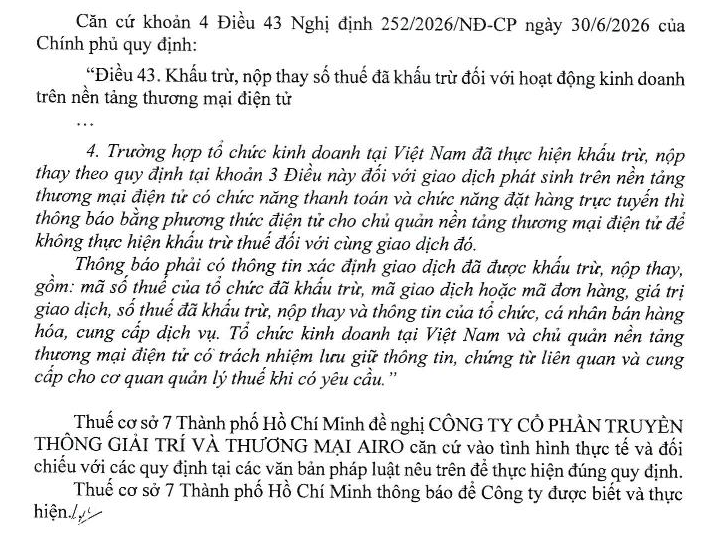
Trả lời:


Gửi phản hồi: